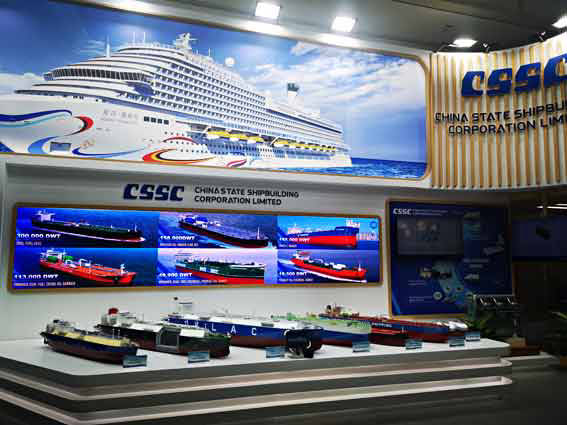
China ist in kurzer Zeit zum weltweit führenden Schiffbauer aufgestiegen. Für deutsche Firmen bringt dies neue Chancen in Nischen, aber auch einen härteren Wettbewerb, so die gtai in ihrem Branchenbericht.
China dominiert schon heute die maritime Wirtschaft, vor allem beim Bau von Containerschiffen, Massengutfrachtern und Tankern – und Chinas Vorsprung wächst. Spezialschiffe, Kreuzfahrtschiffe und Luxusjachten werden jetzt auch zunehmend bei chinesischen Werften bestellt. Nach Angaben des Ministeriums für natürliche Ressourcen verzeichnete Chinas Schiffbauindustrie auch im ersten Halbjahr 2026 ein starkes Wachstum. Die Auftragseingänge für den Neubau, die fertiggestellten Auslieferungen und der Auftragsbestand stiegen im Vergleich zum Vorjahreszeitraum um 105,2 Prozent, 34,8 Prozent bzw. 37,1 Prozent. Die weltweiten Marktanteile bei diesen drei Kennzahlen beliefen sich auf 73,9 Prozent, 55,4 Prozent bzw. 63,3 Prozent, womit China weltweit seine führende Position behauptete, beichtet china.org.cn.
Diese Entwicklung verläuft nach einem langfristig ausgelegten Wirtschaftsplan, welcher auch die anderen Industriezweige erfasst. Auch im neuen Fünfjahresplan fördert China seinen Schiffbau weiter. Damit möchte das Land über Größen- und Kostenvorteile hinaus zu einem stärker innovationsgetriebenen Industriemodell übergehen und der qualitativ hochwertigen Entwicklung des Landes neue Impulse verleihen, so die chinesische Nachrichtenagentur Xinhua. Exporte machten mehr als 90 Prozent der gesamten Schiffsauslieferungen, der Neuaufträge und des bestehenden Auftragsbestands Chinas aus, was die wachsende Wettbewerbsfähigkeit des Landes in der High-End-Fertigung zeigt.
Chinas Aufstieg nach Plan
Die Entwicklung ist beeindruckend. 2024 stammten mehr als die Hälfte aller weltweit produzierten Schiffe aus chinesischen Werften. Zusammen mit Südkorea und Japan bildet China das ostasiatische Spitzentrio, das über 90 Prozent des globalen Schiffsbaus kontrolliert. Die EU kommt nur noch auf 4 Prozent. Dabei hat China auch in jüngster Zeit massiv aufgeholt und exportiert zunehmend hochwertige Schiffe: Als einziges Land unter den Top Ten der Schiffbaunationen verzeichnete China zwischen 2020 und 2024 jährlich einen Exportplus.
Der Aufstieg vollzog sich innerhalb von 20 bis 30 Jahren. Mitte der 1990er Jahre entfielen auf China in keiner Schiffskategorie mehr als zehn Prozent der weltweiten Neubauten. Die europäischen Werften hingegen waren bei Container- und Stückgutschiffen führend und stellten jährlich rund 17 Prozent der neuen Schiffe her. Mittlerweile baut China mehr als die Hälfte aller neuen Handelsschiffe, während der Anteil der EU auf unter drei Prozent gesunken ist. In Deutschland ist der Anteil von rund sechs Prozent der weltweit neu gebauten Schiffe im Jahr 1995 auf unter 0,1 Prozent im Jahr 2025 gesunken, berichtet Sonali Chowdhry im DIW Wochenbericht 28/2026.
Staatliche Industriepolitik
Doch nicht Subventionen oder Billiglöhne sind der Hauptgrund für diese rasche Entwicklung. Chinas Wirtschaft entwickelt sich seit Jahrzehnten nach einem Plan, der auch funktioniert und flexibel umgesetzt wird. Was China plant ist kein Geheimnis und kann beispielsweise im Internet ohne großen Aufwand nachgelesen werden. Mit der Strategie „Made in China 2025“ verfolgt Peking das Ziel, das Land bis 2049 zur technologisch führenden Industrienation zu machen. Maritime Technik und Schiffbau gehören zu den zehn Schlüsselbranchen des Programms. Als Ziel für den Schiffbau sieht die 2015 formulierte Strategie vor:
– Fünf international erfolgreiche chinesische Schiffbauunternehmen zu schaffen.
– Eine Lokalisierungsquote bei der Ausrüstung von 80 Prozent.
– Einen Marktanteil bei der Konstruktion von Hightech-Schiffen von 50 Prozent.
Der chinesische Schiffbausektor soll laut US-Analysen allein zwischen 2015 und 2020 direkte Subventionen von rund 12 Milliarden US-Dollar erhalten haben. Zu den Förderhebeln zählen darüber hinaus Steuererleichterungen, günstige Kredite und Exportversicherungen. Außerdem hat der Staat mittels Fusionen die Entstehung von schlagkräftigen Großkonzernen gefördert: 2019 fusionierten die beiden staatlichen Schiffbaukonzerne CSSC und CSIC zur größten Schiffbaugruppe der Welt. Die Verzahnung von ziviler und militärischer Produktion in China (Military-Civil Fusion) soll Synergien und Innovationen ermöglichen. Gleichzeitig werden Werften modernisiert, Produktionskapazitäten ausgebaut und digitale Technologien.
Auch im neuen, im März 2026 verabschiedeten Fünfjahresplan für den Zeitraum bis 2030 hat China weitere Ziele für die maritime Wirtschaft vereinbart. Darin bekräftigt China, zum Weltmarktführer im hochwertigen Schiffbau aufsteigen zu wollen, fasst die gtai die chinesische Industriepolitik zusammen.
Nachfrage nach Schiffen nimmt stark zu
Neben der aktiven Industriepolitik profitiert Chinas Schiffbau von einer dynamischen Nachfrage. So waren die weltweiten Orderbücher für Containerschiffe nie so voll wie Ende 2025. Über 80 Prozent dieser Containerschiffe fertigt China. Auch bei Massengutfrachtern (Bulker) und Öltankern haben Chinas Werften ihren Vorsprung gefestigt. Etwa 70 Prozent aller weltweit bestellten Bulker und 68 Prozent der Öltanker-Aufträge entfielen Ende 2025 auf chinesische Werften. Der Logistiker Cosco hat im Dezember 2025 beim Schiffbauer CSSC 87 Schiffe für 7,1 Milliarden US-Dollar bestellt, darunter Containerschiffe, Bulker, Tanker und kleinere Kastenschiffe. Die Hamburger Reederei Neu Seeschiffart hat im Dezember 2025 zehn Very Large Ore Carriers (VLOCs) beim chinesischen Schiffbauer CMI bestellt. Die Liste der Bestellungen ist noch viel länger und wird sicherlich während der Schiffsmesse SMM Hamburg weiter ansteigen.
Die Online-Plattform für die maritime Wirtschaft gCaptain berichtet, dass die Neubauten strengste internationale Emissionsstandards erfüllen sollen. Mit einem „Methanol-ready“-Design wird die Rumpfstruktur speziell verstärkt, um eine spätere Umrüstung auf Methanol-Dual-Fuel-Antrieb zu ermöglichen.
Auch große Handelskonzerne erweitern eigene Handelsschiffflotten mit Bestellungen in China. So bestellte 2025 die deutsche LIDL fünf 8.400-TEU-Containerschiffe bei Guangzhou Shipyard International (China). Im Yachtbau will der Gründer der chinesischen E-Commerce-Plattform JD.com, Richard Liu, mitmischen. Er will mit der eigenen Marke Sea Expandery eine Yacht für umgerechnet 15.000 US-Dollar auf den Markt bringen.
Plan- und Marktmechanismen ergänzen sich
Die ostasiatische Planwirtschaft hat wenig mit den Planwirtschaften vormals osteuropäischer Staaten zu tun. Der Plan gibt lediglich die Richtung vor, unterstützt die Modernisierung durch Bereitstellung von Forschungs- und Entwicklungskapazitäten und bindet die Entwicklung der Schiffbaubranche in ein integriertes Entwicklungskonzept ein. Grüne Umwelttechnik und Hightech sind dabei wichtige Säulen. Innerhalb dieses Zielplans stehen jedoch die einzelnen Werften in einem harten Wettbewerb. Die besten Konzepte sollen sich marktwirtschaftlich durchsetzen und dann auch für andere Schiffbauer genutzt werden. Die staatlichen Schiffbauriesen werden dabei auch von privaten Schiffbau-Konzernen getrieben und müssen im Wettbewerb besten. Denn letztendlich entscheidet der Kunde, die Reeder, wo die Schiffe gebaut und gekauft werden.
Chinas Schiffbauriesen
Der größte Schiffbaukonzern Chinas und weltweit ist die staatliche China State Shipbuilding Corporation (CSSC), zu der viele der wichtigsten Einzelwerften gehören. Nach aktuellen Auftragsbeständen, Tonnage (CGT) und Neubauaktivitäten zählen folgende zehn chinesischen Werften bzw. Werftgruppen zu den größten und führenden des Landes:
– China State Shipbuilding Corporation (CSSC) – Der staatliche Mega-Konzern, der einen Großteil des chinesischen und weltweiten Marktanteils ausmacht.
– Yangzijiang Shipbuilding (bzw. New Yangzijiang) – Einer der erfolgreichsten privaten Schiffbauer Chinas mit massiven Kapazitäten für Containerschiffe und Bulker.
– Hengli Heavy Industries (Hengli Shipbuilding) – Hat sich nach der Übernahme des ehemaligen STX-Dalian-Geländes rasant an die Spitze neuer Auftragszahlen katapultiert.
– New Era Shipbuilding (New Times Shipbuilding) – Führend bei großen Handelsschiffsaufträgen und regelmässig ganz vorn bei der kompensierten Bruttoregistertonne (CGT).
– COSCO Shipping Heavy Industry – Die bedeutende Werftsparte der COSCO-Gruppe für Bau und Reparatur großer Marineschiffe und Handelsschiffe.
– China Merchants Industry Holdings (CMHI) – Stark im Bereich Spezialschiffe, Offshore-Ausrüstung und maritime Technik.
– Qingdao Beihai Shipbuilding – Eine wichtige Tochterwerft im CSSC-Verbund mit hohen Auftragszahlen für Großfrachter.
– Hudong-Zhonghua Shipbuilding – Bekannt für den Bau von komplexen LNG-Tankern und Marineschiffen (gehört zu CSSC).
– Wuhu Xinlian Shipbuilding – Gehört ebenfalls zum CSSC-Netzwerk und verzeichnet starkes Wachstum bei kleineren bis mittelgroßen Spezialaufträgen.
– Zhoushan Changhong International Shipyard – Eine privat geführte Großwerft mit hohem Volumen bei Neubauten und internationalen Schiffsreparaturen.
Tech-Souveränität: Unabhängigkeit von westlichen Lieferketten
China setzt massiv darauf, die Schiffslieferkette selbst zu beherrschen. Ein Beispiel ist der für LNG Tanker essenzielle Invar-Stahl. Wo China früher auf Importe aus Frankreich angewiesen war, deckt das Land mittlerweile rund 85 Prozent seines Bedarfs selbst. Auch beim Design komplexer Spezialschiffe, etwa Ethantankern, erzielen chinesische Werften technologische Durchbrüche. So hat Jiangnan Shipyard das Tieftemperaturschutzsystem BrilliancE II zum Transport von verflüssigten Gasen entwickelt. Es reduziert Baukosten signifikant.
Diese technologische Unabhängigkeit verschafft chinesischen Anbietern Preisvorteile. Parallel nimmt der Druck auf die globale Lieferkette zu. Die USA versuchen mit der Initiative „Make American Shipbuilding Great Again“ (MASGA), Chinas Dominanz zu bremsen. Zwar haben die USA Gebühren auf in China gebaute Schiffe erst einmal bis November 2026 ausgesetzt, allerdings beschränken sie weiterhin den Computerchipexport nach China. China wiederum verlangt Ausfuhrlizenzen für Seltenerdmetalle, Stahl oder Dual-Use-Technologien – all das sind für den Schiffbau wichtige Bauteile. Ein Industriekrieg schadet jedoch allen und nicht zuletzt auch Drittstaaten. Das die USA versucht einseitig die Regeln zu bestimmen macht auch Exporte und Zulieferungen aus Europa nach und von China schwierig. Hinzu kommt, dass sich China gegen die Beschränkungen der USA schützen möchte und Speziallieferungen, die noch aus Deutschland kommen, zügig durch Eigenentwicklungen ersetzt.
Neue Autotransporter kommen aus China
In wenigen Jahren stieg China zum größten Autoexporteur der Welt auf. Das Land exportierte im ersten Halbjahr 2026 5,1 bis 5,3 Millionen Fahrzeuge, ein Anstieg von über 50 bis 65 Prozent im Vergleich zum Vorjahreszeitraum. Dies ist nur durch eine neue Flotte von Autotransportern möglich. Diese kommen überwiegend aus China, was den schnellen Einstieg in den Bereich der Produktion von Spezialschiffen verdeutlicht.
Chinas Elektroautohersteller wie BYD, SAIC und Chery bauen eigene Autotransporter (RoRo)-Flotten auf nd die großen Redereinen ordern ebenfalls riesige Autotransporter. 90 Prozent aller weltweit im Bau befindlichen, größeren Autotransporter stammen derzeit aus China.
Ein Autotransporter mit einer maximalen Kapazität von 10.800 Car-Equivalent-Unit (CEU: auf Deutsch etwa als Wageneinheiten zu übersetzen), der als der weltweit größte seiner Art gilt, wurde im April 2026 in der südchinesischen Stadt Guangzhou ausgeliefert, meldet china.org.cn.
Das Schiff mit dem Namen „Glovis Leader“ wurde von der Guangzhou Shipyard International Company Limited unter der China State Shipbuilding Corporation (CSSC) zusammen mit der China Shipbuilding Trading gebaut. Es wurde an HMM, eine führende Reederei in Südkorea, übergeben. Brancheninsidern zufolge verdeutliche die Auslieferung Chinas wachsende Fähigkeiten im High-End-Schiffbau.
Das Schiff, klassifiziert als reines Auto- und Lkw-Transportschiff, ist 230 Meter lang und 40 Meter breit, hat einen Tiefgang von rund 10,5 Metern und eine Reisegeschwindigkeit von 19 Knoten. Es verfügt über 14 Fahrzeugdecks und kann eine Vielzahl von Frachtgütern befördern, darunter Elektrofahrzeuge, wasserstoffbetriebene Fahrzeuge und Schwerlastwagen.
In den letzten Jahren haben in China gebaute Schiffe den Rekord für den größten Autotransporter der Welt immer wieder gebrochen. Ende April 2025 unternahm beispielsweise die „BYD Shenzhen“ mit 9.200 CEU ihre erste Exportfahrt. Weniger als einen Monat später brach die „Anji Ansheng“ mit 9.500 CEU von Shanghai aus zu ihrer Jungfernfahrt nach Europa auf. Beide Schiffe wurden eigenständig von chinesischen Werften gebaut. Autotransporter sind typische Schiffe mit hoher Wertschöpfung und hohen technischen Anforderungen.
Brancheninsider sagten, die große Zahl von Aufträgen, die ausländische Schifffahrtsgiganten bei chinesischen Werften erteilen, insbesondere für High-End-Schiffe, zeige, dass die technische Reife und Produktzuverlässigkeit der in China gebauten Schiffe auf dem Weltmarkt breite Anerkennung finden.
Guangzhou Shipyard International unterstrich mit der Auslieferung seines neuesten Autotransporters sein Engagement für Innovation und Effizienz. Das Unternehmen hält derzeit Aufträge im Wert von etwa 100 Milliarden Yuan (etwa 14,58 Milliarden US-Dollar), wobei Aufträge aus dem Ausland über 95 Prozent des Gesamtvolumens ausmachen. Die Produktion ist bis zum Jahr 2030 geplant, so china.org.cn.
Deutsche Werften haben volle Auftragsbücher, aber nicht genügend Kapazitäten
In den vergangenen Jahren wurden die Kapazitäten der Schiffbaubranche in Deutschland radikal reduziert, Werften stillgelegt. Im Zuge der weltweiten Finanzkrise und der daraufhin drastisch einbrechenden Frachtraten wurden nach 2009 rund 62 Prozent aller Werften stillgelegt. Vor allem Europa verlor Produktionskapazitäten, wogegen China dies als Atempause zur Konsolidierung und Neuausrichtung seines Schiffbaus nutzte.
Wenn jetzt die deutsche Schiffbau Branche über volle Auftragsbücher in Folge der wieder weltweit stark gestiegenen Nachfrage jubelt, hat dies mit damit zu tun, dass hierzulande ein Großteil der Werften verschwunden sind. Die gegenwärtigen vollen Auftragsbücher könnten sich bei sinkender Nachfrage schnell als Strohfeuer erweisen, wenn die Branche den technologischen Wandel nicht schnell genug bewältigt. Voraussetzung dafür wäre jedoch eine funktionierende und langfristig angelegte europäische Industrie- und Technologiepolitik.
Weltweit gesehen haben Werften so viele Schiffe in ihren Orderbüchern wie seit fast 20 Jahren nicht mehr. Davon profitiert auch der Standort Deutschland. Anders als in anderen Branchen – wie beim Automobilbau – gebe es im Schiffbau keinen Grund zum Jammern, sagte VSM-Hauptgeschäftsführer Reinhard Lüken. „Wir haben eher die Herausforderung, wie wir dieses Wachstum in Investitionen und Arbeitsplätze umsetzen.“
Die deutsche Schiffbauindustrie hat derzeit so viele Aufträge wie fast nie zuvor. Grund ist nicht nur die starke Nachfrage nach Marineschiffen. Auch Kreuzfahrt- und Spezialschiffe sowie Megajachten werden derzeit besonders viel bestellt, so der Verband Schiffbau und Meerestechnik (VSM) im Vorfeld der Messe SMM.
Doch deutsche Werften und Zulieferer stehen seit Jahren unter Druck. Die Importe aus China sind deutlich gestiegen, während Deutschland nur noch in Nischen – etwa im Kreuzfahrt-, Forschungs- und Spezialschiffbau – konkurrenzfähig ist. Nach Angaben der EU-Kommission hat die EU bei der Produktion von Kreuzfahrtschiffen und Eisbrechern einen globalen Marktanteil von 97 Prozent beziehungsweise 67 Prozent. Aber auch bei Kreuzfahrtschiffen will China aufholen. Im Jahr 2024 ging das erste heimisch produzierte Kreuzfahrtschiff „Adora Magic City“ auf Jungfernfahrt. 2027 soll das zweite, die „Adora Flora City“, folgen.
Für deutsche KMU ergeben sich nach Analyse der gtai aus dem chinesischen Aufstieg drei zentrale Handlungsfelder:
1. Chancen in High-End-Segmenten nutzen
Deutsche Unternehmen bleiben in spezialisierten Bereichen gefragt: hochwertige Kabinenmodule, Spezialantriebe, Umwelttechnologien oder hochpräzise Ausrüstungsteile sind Felder, in denen chinesische Anbieter noch nicht gleichwertig produzieren. Kooperationen können hier wirtschaftlich attraktiv sein.
2. Digitale Kompetenz und Effizienz steigern
Chinas Werften investieren massiv in Automatisierung und Smart Production. Deutsche Zulieferer müssen mithalten – technologisch und preislich. Digitale Produktions- und Wartungskonzepte sind zunehmend Voraussetzung für den Marktzugang.
3. Risiken in Lieferketten aktiv managen
Geopolitische Konflikte, Exportkontrollen oder Rohstoffabhängigkeiten sollten strategisch berücksichtigt werden. Diversifizierung von Lieferketten, technologische Souveränität und Notfallpläne sind entscheidend, um handlungsfähig zu bleiben.
Alles in allem: Chinas Schiffbauindustrie ist Spiegelbild der chinesischen Industriepolitik und deren technologischen Ambitionen. Für deutsche KMU ist das Umfeld damit herausfordernd.
EU-Strategie für die industrielle Seeschifffahrt
Doch die deutsche Industriepolitik braucht einen europäischen Rahmen. Die Europäische Kommission hat am 4. März 2026 die EU-Strategie für die industrielle Seeschifffahrt angenommen. Mit ihr will die EU die Führung im High-End-Schiffbau verteidigen. Es ist geplant, die öffentliche Nachfrage im Schiffbau anzuschieben und im Zeitraum 2026 und 2027 Finanzmittel bereitzustellen. Die EU fördert darin Dekarbonisierung, Digitalisierung, Kreislaufwirtschaft sowie Resilienz. Doch mit staatlichen Subventionen alleine ist dies nicht zu schaffen. Die EU muss lernen, wie eine langfristig angelegte ganzheitliche Industriepolitik in Zusammenspiel von Wirtschaft und Politik funktioniert.
Von Asien lernen
Die Industrie- und Technologiepolitik der EU funktioniert bislang nicht, das ist auch in anderen Branchen zu erkennen. Viele unterschiedliche Interessen sollen unter einen Hut gebracht werden und es fällt unseren Politikern schwer zuzugeben, dass sie von Asien lernen müssen. Wenn schon nicht wegen ideologischer Vorbehalte von China, sollte der Blick nach Südkorea gehen, das nach dem zweiten Weltkrieg eines der ärmsten Länder der Welt war. Pro Einwohner hat das Land mit weniger als 53 Millionen Menschen jetzt einen viel größeren Anteil an der Weltproduktion als das riesige China, das immerhin mehr als dreimal so viel Einwohner zählt als die EU. Südkorea hält aktuell einen Weltmarktanteil von etwa 19 bis 21 Prozent bei den globalen Schiffsneubauaufträgen.
Südkoreas Schiffbauriesen:
– HD Hyundai Heavy Industries (HDI): Betreibt unter anderem die weltgrößte Schiffbaufasilität in Ulsan und ist globaler Marktführer.
– Hanwha Ocean: Ehemals Daewoo Shipbuilding & Marine Engineering (DSME), stark bei Marineschiffen und U-Booten.
– Samsung Heavy Industries (SHI): Spezialisiert auf Grosscontainerschiffe, Tanker und Offshore-Plattformen.
Auch in Südkorea sind nicht nur die leistungsfähigen Werften, sondern das Zusammenspiel der Unternehmen und der weitsichtigen staatlichen Industriepolitik der Grund für den Erfolg.
Struktur des weltweiten Schiffbaus mit China weiterentwickeln
Doch der wichtigste Player bleibt China, das schließlich mehr als 32-mal so viele Einwohner als Südkorea und damit ein gewaltiges Potential hat. In den Meldungen im Vorfeld der SMM kommt China jedoch wenig und eher als Randnotiz vor, vor dem wegen sicherheitspoltischer Risiken gewarnt wird. Die technologische Sicherheit der Schiffe ist jedoch kein chinesisches, sondern ein globales Problem, das technologisch und organisatorisch gelöst werden kann.
China scheint in der Berichterstattung im Vorfeld der Messe der unsichtbare Elefant im Porzellanladen, der die einstmalige Vorherrschaft Europas im Schiffbau zerstörte. Doch Reeder sondieren eher still, was und wie sie günstig in China bestellen können und für viele europäische Zulieferer ist China, der mit Abstand wichtigste Schiffbauer der Welt, immer noch ein wichtiger Absatzmarkt.
Gegenüber China müssen die ideologischen Scheuklappen der Politik und Verbände abgelegt werden. Die Industriepolitik dürfte dort ähnlich strukturiert sein, wie in Südkorea oder Japan – mit dem Unterschied , dass China durch seine Größe mehr Potential hat. Ein Wirtschaftskampf und Abschottung gegenüber China, wie ihn die USA führt, wirft uns und die Welt wirtschaftlich und technologisch zurück.
Kooperationen sind nicht nur notwendig um von den asiatischen Technologien zu profitieren. Die zukünftigen Standards für grüne, smarte Schiffe werden dort gemacht, wo der größte Teil der Produktion stattfindet. Das ist nun einmal Asien. Europa muss sich bei neuen Standards dort besser einbringen.
Auch das Problem der enormen Handelsüberschüsse Chinas, die zum Teil auch aus den Schiffsexporten entstehen, kann am besten im Dialog mit China, mit mehr Produktion asiatischer Weltmarktführer in Europa, gelöst werden. Im Unterschied zu der USA setzt China auf internationale Institutionen und global gültige Regeln. Einseitige Abschottung durch Verbote bewirken wenig, sind letztendlich zerstörerisch und lassen Europa weiter zurückfallen. Die Schiffsmesse SMM wäre zur Lösung dieser globalen Industriepolitischen Frage ein optimaler Platz, da die europäische Politik offensichtlich mehr wirtschaftspolitischen Sachverstand braucht. China setz auf Dialog, die EU auf Konfrontation. Damit möchte die EU offensichtlich von ihrem industrie- und umweltpolitischen Versagen ablenken, warnen auch Spitzenvertreter der deutschen Wirtschaft.
Doch sind diese Themen aus globaler Sicht auf der SMM Hamburg kaum zu finden.
Links
SMM Hamburg – Internationale Fachmesse der maritimen Wirtschaft
China fördert heimischen Schiffbau
Neue Wachstumstreiber beschleunigen Chinas industrielle Modernisierung
Chinesische Werft liefert 300.000-Tonnen-Rohöltanker aus
Der weltgrößte Autotransporter wurde in China ausgeliefert
China-Schiffbau brummt und wird „öko“
Schiffbau boomt – Verband warnt vor AfD und China
IHK Nord: Maritime Souveränität lässt sich nicht importieren
Auf der SMM Maritime Ausstellung in Hamburg im September betrug der Eintritt 159 Euro
Vorwürfe der „Überkapazitäten“ zurückgewiesen
Siemens-Vorstand rät von umfassenden EU-Zöllen gegen China ab
ASIA MEDIA SERVICE, Dr. Thomas Kiefer
Foto: SMM Hamburg 2024 © Thomas Kiefer
Schreibe einen Kommentar